Les informations qui rendent un rapport exploitable
Identifier clairement le dossier
Adresse de l'intervention, client ou donneur d'ordre, date, référence éventuelle du sinistre ou de la mission, coordonnées du contact sur place.
Dans les dossiers avec plusieurs visites, indiquez les différentes dates plutôt que de laisser penser que toute l'investigation a été réalisée en une seule fois.
Décrire le problème signalé
Le motif initial doit rester distinct du diagnostic.
Exemple :
Écoulements signalés au plafond de la cuisine du logement inférieur lors de fortes précipitations.
Cette formulation explique pourquoi l'intervention a été demandée sans transformer une hypothèse en conclusion.
Distinguer le lieu touché du lieu d'origine
Dans un dégât des eaux, la zone où les dommages apparaissent peut être éloignée de l'origine réelle.
Un rapport gagne en clarté lorsqu'il distingue :
- le ou les lieux touchés ;
- le lieu d'origine présumé ou identifié ;
- les contacts associés à chaque logement ou local.
Documenter les constatations
Indiquez ce qui a été observé et où : traces de coulée, matériaux dégradés, humidité, défauts visibles, comportement d'un réseau, absence d'anomalie sur une zone testée, etc.
Le lecteur doit pouvoir suivre le raisonnement sans dépendre d'une explication orale du technicien.
Relier les méthodes à leurs résultats
Une liste d'outils utilisée seule apporte peu d'information.
Préférez :
Test de pression réalisé sur le circuit de chauffage : aucune chute significative observée pendant la durée du test.
à :
Test de pression.
Intégrer des photos compréhensibles
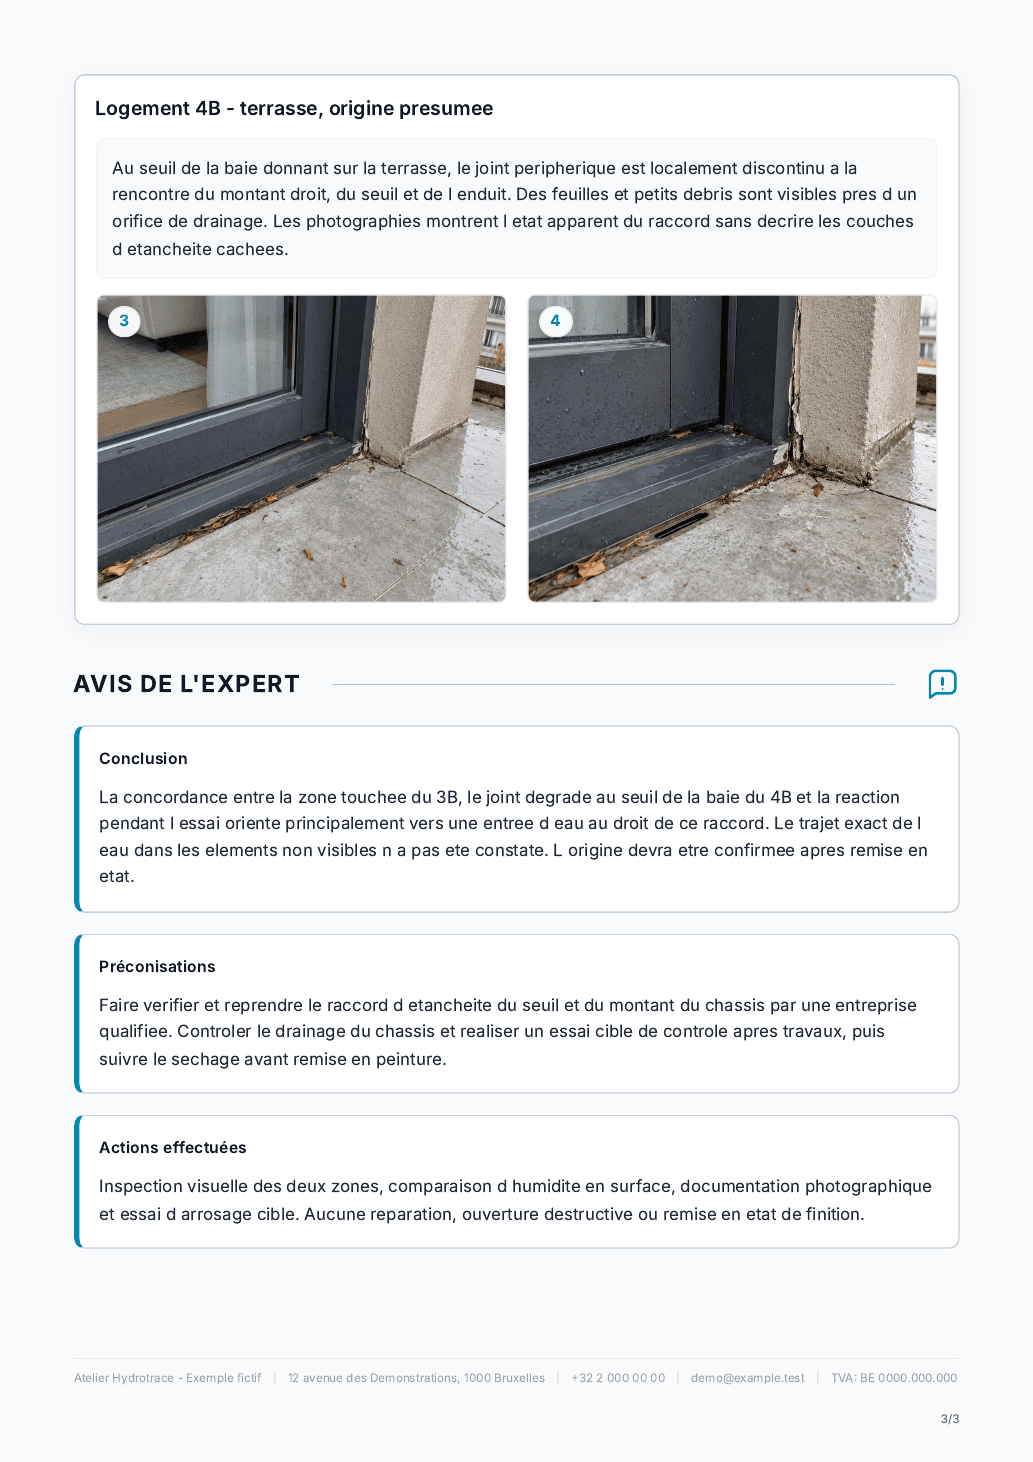
Une vue générale permet de situer le problème ; un détail montre le défaut. Une annotation peut signaler une fissure, un joint, un raccord ou une trajectoire d'écoulement.
Les photos sont plus utiles lorsqu'elles apparaissent à proximité de la constatation correspondante.
Formuler une conclusion proportionnée aux preuves
Le rapport doit distinguer :
- une origine identifiée ;
- une origine probable ;
- une hypothèse encore à confirmer ;
- une origine non déterminée à ce stade.
Cette nuance est souvent plus utile qu'une conclusion artificiellement catégorique.
Séparer les recommandations des actions déjà réalisées
"Remplacer le raccord" et "raccord remplacé pendant l'intervention" ne racontent pas la même chose.
Un rapport clair sépare :
- la conclusion ;
- les préconisations ;
- les actions effectuées.
Exemple de structure pour un dossier assurance
- Informations de l'intervention
- Motif / demande initiale
- Lieux concernés
- Constatations + photos
- Méthodes et résultats
- Conclusion
- Préconisations
- Actions effectuées
- Coordonnées de l'entreprise / technicien
Cette structure n'est pas présentée comme une obligation réglementaire universelle : c'est une base de travail pour produire un document clair et traçable.
Pourquoi la lisibilité compte autant que le contenu
Un rapport peut être techniquement exact et rester difficile à exploiter s'il faut parcourir huit pages de texte continu pour comprendre l'origine du problème.
La mise en forme doit aider le lecteur à retrouver rapidement :
- où le problème se manifeste ;
- ce qui a été testé ;
- le résultat de l'investigation ;
- l'origine retenue ;
- ce qui doit être fait ensuite.
Untopo organise ces informations dans des sections distinctes et génère un PDF prêt à être envoyé.
À savoir sur la prise en charge
La présence d'un rapport ne garantit pas à elle seule la prise en charge d'un sinistre. Les garanties, exclusions, franchises et frais de recherche de fuite dépendent notamment du contrat d'assurance et du contexte du sinistre.
Le rapport technique sert avant tout à documenter les faits et l'intervention.